現金網提款指南:提款條件、審核流程及到帳排查
提款由核對可提餘額和收款資料開始,之後經平台審核、發款及渠道處理。了解每一步要看甚麼狀態,遇到延遲時就知道向哪一方查詢。
現金網提款係「提交 → 審核 → 批准 → 收款」,唔係一按掣就完成
所以「現金網提款」最重要先分清四個時間點:你幾時提交、平台幾時開始審核、幾時批准、收款渠道幾時真正到帳。只用「我昨晚按咗提款」去計時間,好容易將平台審核同銀行/錢包處理混埋一齊。
如果你仲未揀定平台,可以先從首頁比較不同香港現金網平台資料的品牌資料,再由品牌評測核對各自的支付與帳戶安排;第一次接觸帳戶流程的讀者可先看現金網入門,避免將登入或註冊問題當作提款故障。
現金網提款標準 6 步
提款流程唔應該由「撳提款掣」開始理解,而係由可提款餘額開始。帳戶總額可能包含彩金、未結算或者受限制金額;真正可以申請的部分,要先由可提款餘額核對。
之後再揀 FPS、銀行、電子錢包或者 USDT,輸入收款資料,完成身份/支付核對,等平台審批。批准並唔代表款項一定已發出;要再分清「已批准」「已發款」「已收到款」三個狀態。
實際提款介面有咩要睇?銀行、電子錢包、USDT 六張原圖對照
以下使用本站先前整理的六個品牌會員中心原圖,讓讀者直接辨認收款方式、銀行/錢包設定、可提金額及資金密碼等畫面欄位。原圖只證明當時介面顯示甚麼;HK現金網不把介面當成成功出款憑證,不等於已完成 KYC、提款獲批或款項成功到帳。
以下品牌網站入口為合作連結,按下後會前往相關網站。
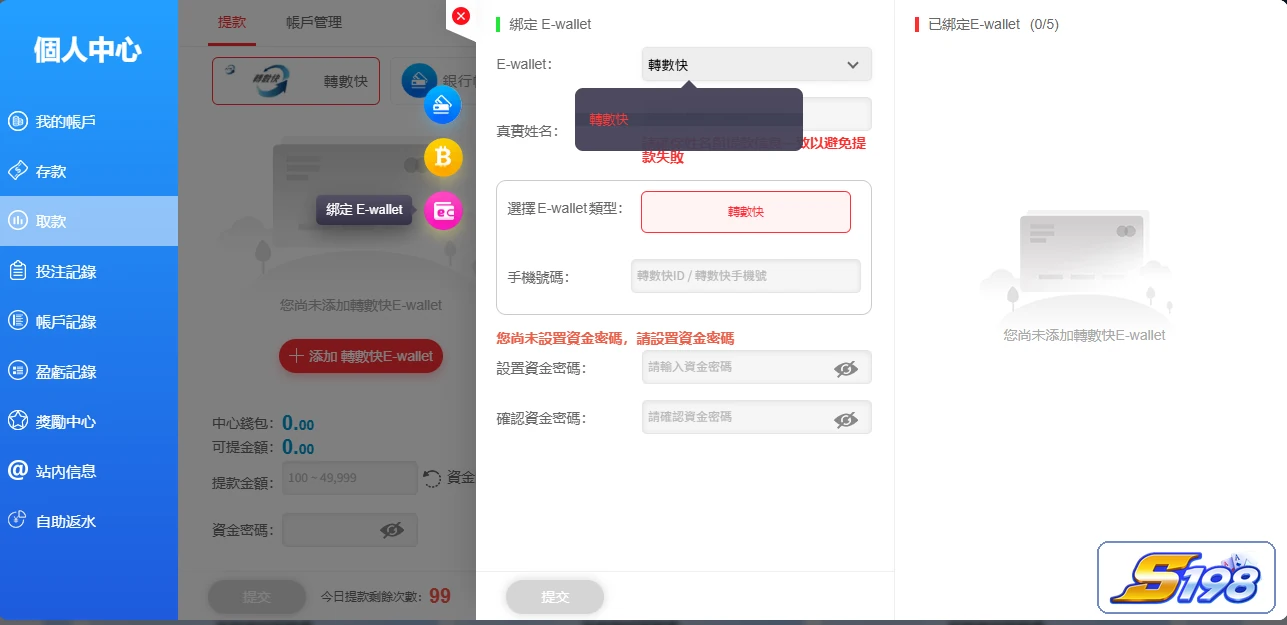
S198|電子錢包收款設定
先核對電子錢包種類、綁定資料與收款欄位,再看實際可用的提款渠道和金額要求;畫面並未證明發款或到帳。
查看 S198 品牌資料 →前往 S198 網站 ↗(合作連結)
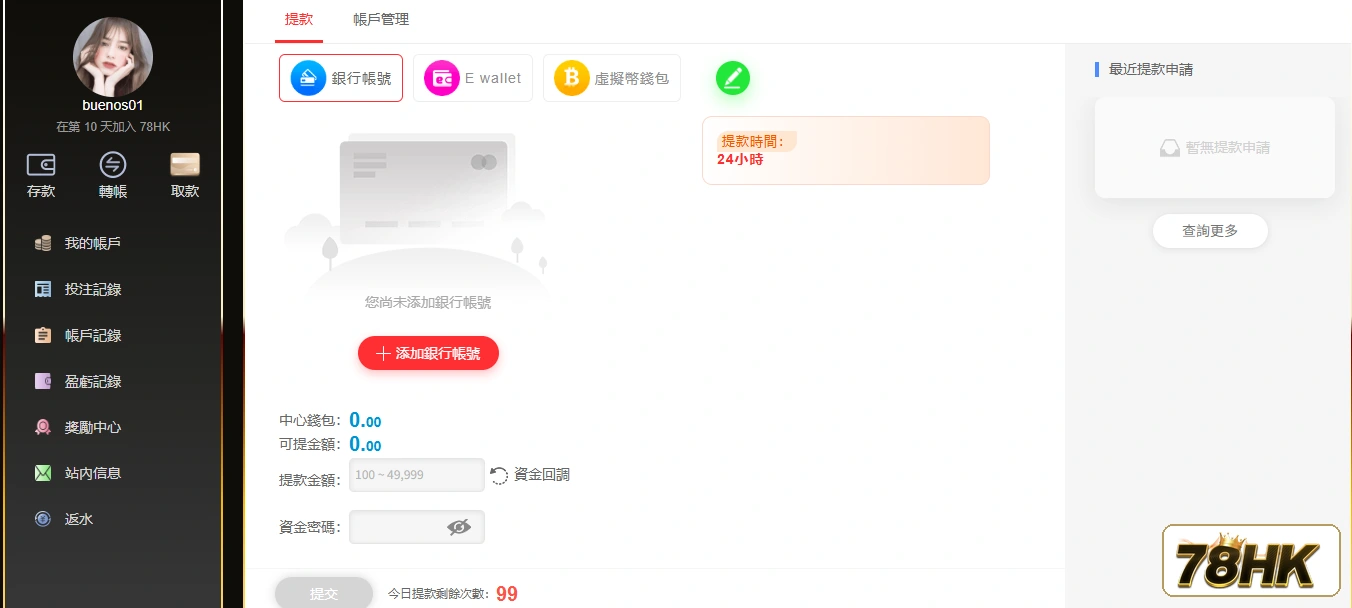
78HK|銀行提款資料
可用原圖理解銀行帳戶設定及提款欄位的位置;銀行資料已填妥並唔代表提款審核已完成。
查看 78HK 品牌資料 →前往 78HK 網站 ↗(合作連結)
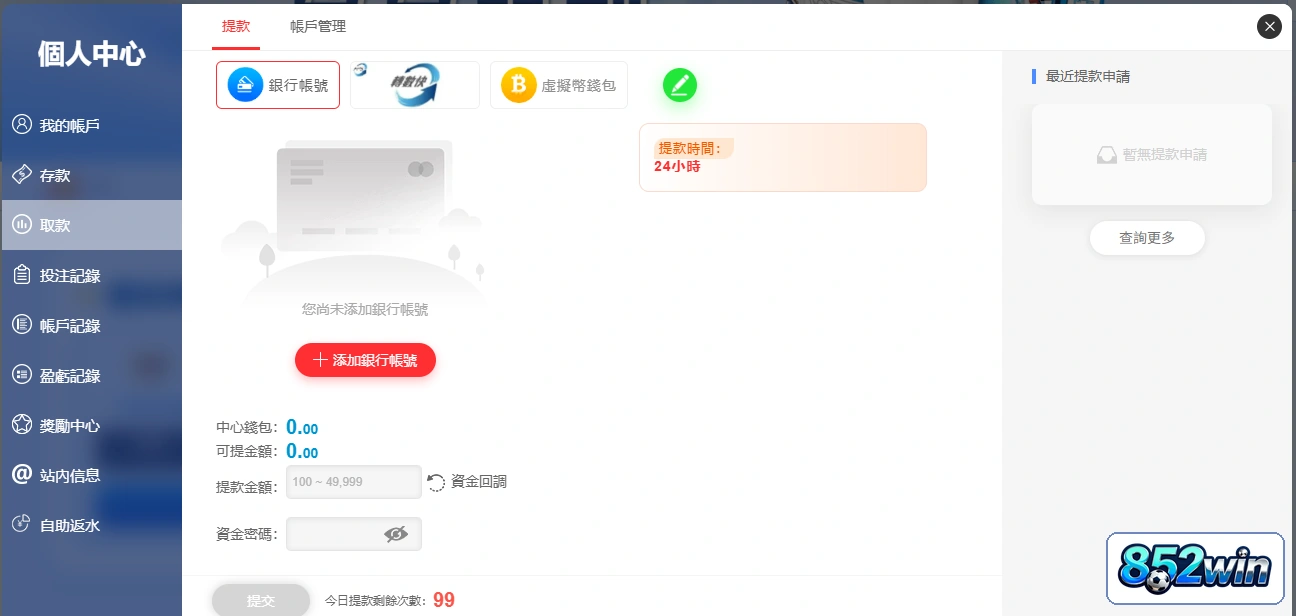
852win|銀行帳戶提款
重點係區分綁定銀行帳戶、提交提款金額和查看歷史紀錄三項操作,唔好把欄位存在當成提款成功。
查看 852win 品牌資料 →前往 852win 網站 ↗(合作連結)
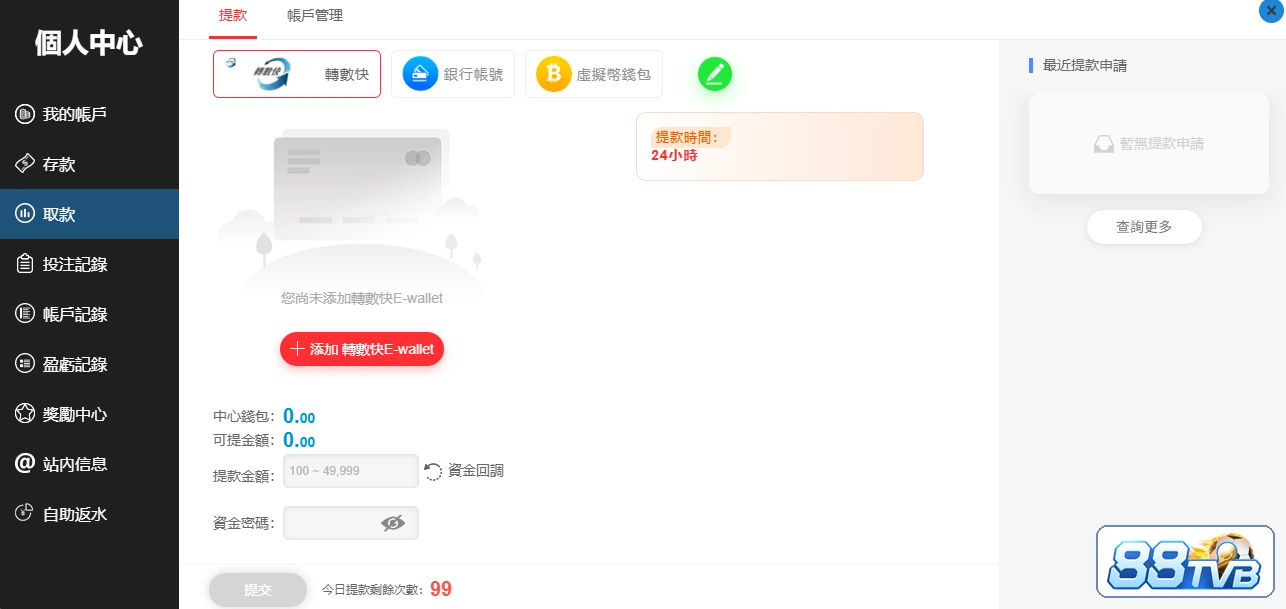
88TVB|電子錢包提款
留意電子錢包與其他收款方式的分頁、綁定步驟和金額欄,實際渠道限制仍須看當期條款。
查看 88TVB 品牌資料 →前往 88TVB 網站 ↗(合作連結)
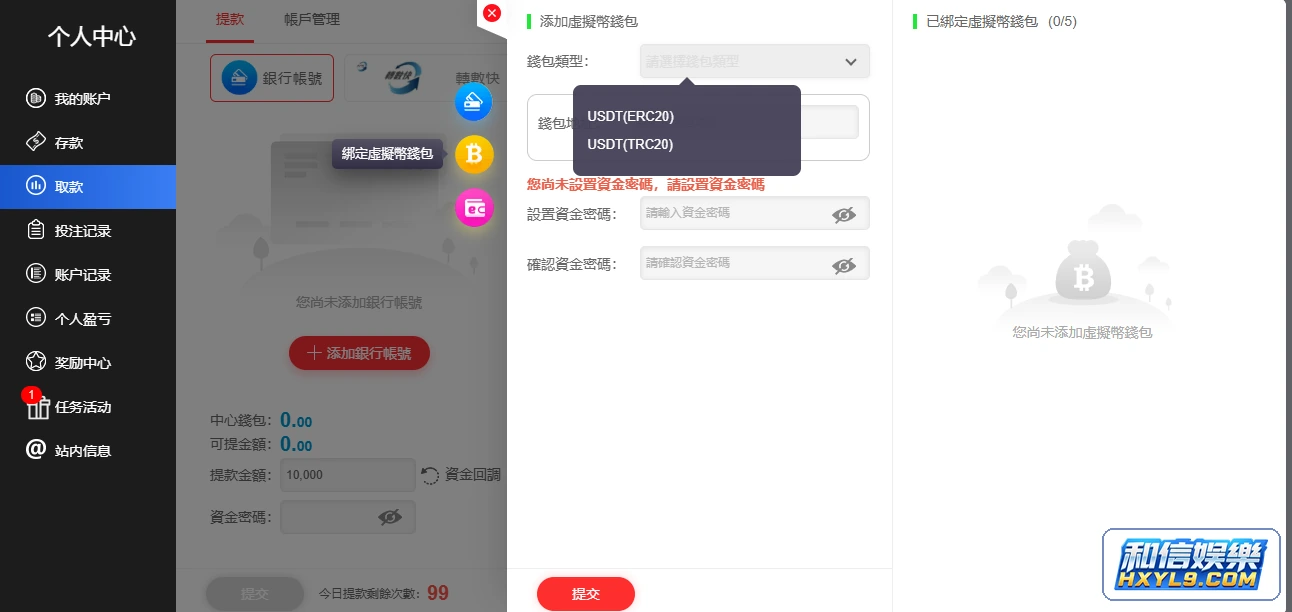
和信娛樂|USDT 錢包綁定
地址和 Network 要同時核對。綁定介面不能代替交易 TxID、鏈上確認及收款錢包入帳紀錄。
查看和信娛樂品牌資料 →前往 和信娛樂 網站 ↗(合作連結)
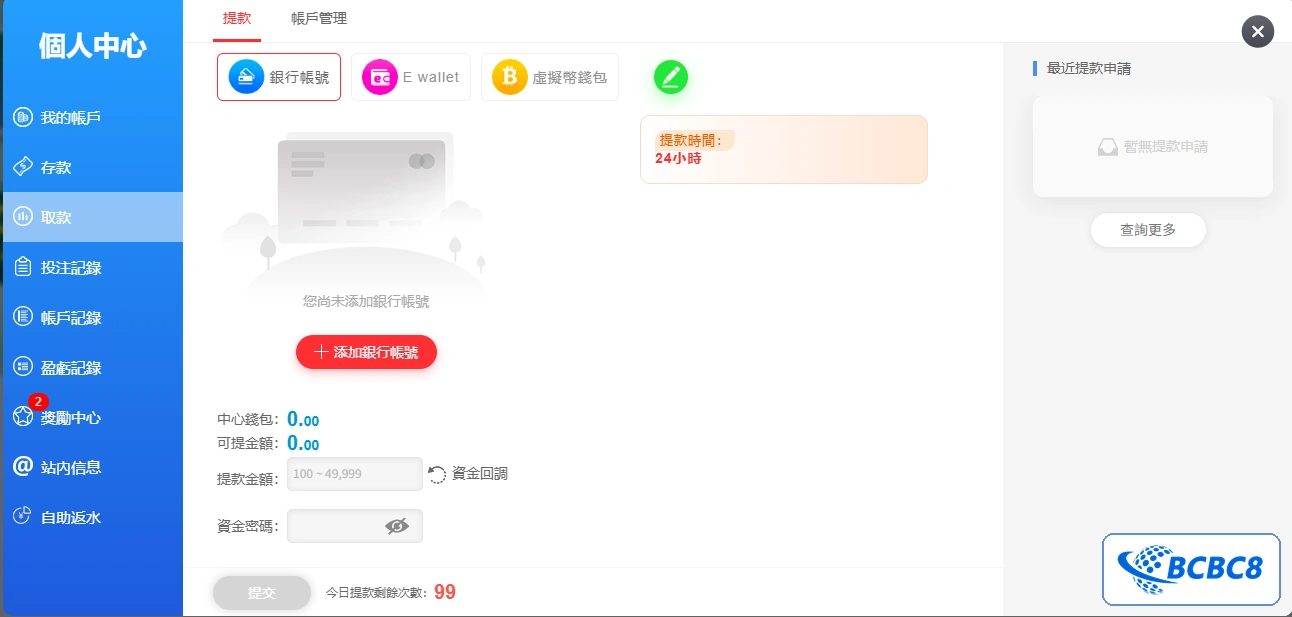
BCBC8|銀行提款帳戶
透過原圖辨認提交前的收款資料設定欄位,確認申請狀態仍需要另外查看提款紀錄。
查看 BCBC8 品牌資料 →前往 BCBC8 網站 ↗(合作連結)
六張圖片屬會員中心操作介面資料,不是完整交易回執。要驗證「出數成功」,仍應把提款申請編號、平台狀態、發款通知和銀行/錢包實收紀錄逐項核對;如果只有介面截圖,相關結果應標示為「未能確認」。
提款卡在哪一步?先分清申請、審核和發款
不同平台的內部系統和狀態名稱不一樣;可用以下三個階段整理同一筆提款的資料,再向相應渠道查詢。
| 階段 | 需要核對 | 相關資料 |
|---|---|---|
| 提交申請 | 是否成功提交、可提款額、收款資料及申請編號。 | 可提款餘額及提款條件。 |
| 平台審核 | 是否需要身份核對或補件;如被拒,要求提供原因和適用條款。 | 提款審核。 |
| 發款與收款 | 平台批准後確認是否實際發款、何時發出及渠道交易編號;再核對銀行、錢包或鏈上紀錄。 | 出數時間及出唔到數排查。 |
「已批准」與「已發款」可以是不同狀態。平台如何安排審核和付款,應以該筆申請的書面回覆及交易紀錄為準;不能單憑等待時間斷定內部處理原因。
如有人要求先交解凍費、保證金或向私人戶口轉帳,先停止付款並核實。已轉帳或懷疑受騙時,保存交易與對話紀錄,立即聯絡銀行及警方;切勿提供密碼、一次性驗證碼或錢包私鑰。
提款方式點揀?FPS、電子錢包、銀行、USDT 各有不同重點
| 方式 | 渠道處理/到帳核對 | 最重要資料 | 最常見卡位 |
|---|---|---|---|
| FPS | FPS 支付系統可快速處理轉帳;仍須核對平台是否已發款及收款帳戶紀錄 | 平台有冇支援、收款帳戶、姓名一致 | 平台未發款、收款資料不一致 |
| 電子錢包 | 按錢包服務、帳戶驗證、平台發款與實際入帳紀錄核對 | 錢包支援、限額、姓名/帳戶 | 帳戶驗證、平台渠道處理 |
| 銀行/卡 | 視銀行處理安排、工作日、批次及實際入帳紀錄而定 | 銀行 posting、周末/假期 | 工作日、銀行入帳批次 |
| USDT | 分清平台批准、實際廣播交易、鏈上確認與收款錢包入帳 | Network、地址、網絡費、TxID | 平台審核、鏈上確認、地址/Network |
上述係不同渠道的核對方向,唔係所有平台的到帳時間承諾。平台仲顯示審核中時,應先查提款審核;就算顯示「已批准」,亦應核對有冇「已發款」訊息、付款參考編號或者 USDT TxID,再按出數時間核對實際收款。
提款前先核對 7 樣資料,減少被退回或者補件
可提款餘額
先睇平台真正允許申請的金額,尤其領過優惠時要分清彩金、贏款同現金部分。
最低/最高提款額
金額太低可能無法提交;單次上限亦可能令大額提款要分開處理。
流水
領過首存、體驗金或者註冊送分時,先確認活動已完成;不同遊戲分類可能有不同有效投注貢獻,先核對活動條款,卡住再去流水未完成。
KYC
證件、自拍/活體、地址同支付資料有冇完成,尤其首次提款最常觸發完整核對。
收款姓名
銀行、FPS 或錢包姓名最好同帳戶及證件一致;第三方支付可能需要額外覆核。
USDT 資料
使用加密貨幣時要對 Network、地址同最低金額;詳情去現金網 USDT。
帳戶狀態
如果登入、支付或者整個帳戶同時受限,就唔應該只當成提款問題,可去帳戶凍結分流。
未提交、審核中、已批准未到帳、被退回係四種不同問題
建議保存 6 個紀錄,之後先容易判斷真正用咗幾耐
申請時間
用來計平台由提交到開始處理的時間,亦方便對返當日帳戶狀態。
申請金額
大額同小額可能走不同審核;如果分批提款,應該每筆獨立記錄。
支付方式
決定批准後的渠道時間,同時要保存收款帳戶/地址資料。
狀態/案件號
處理中、補件、批准、退回分開記,客服案件號亦最好一齊保存。
批准時間
呢個時間點標記審批完成;實際發款可能較後,應另記發款時間,先可以區分平台等待同渠道收款兩段。
收款時間/TxID
銀行真正入帳或者 USDT 鏈上收款完成,先叫整個提款流程完成。
如果之後要比較品牌出數速度,最好分成「申請 → 批准」「批准 → 發款」「發款 → 到帳」三段;若缺少發款紀錄,應明確標示未確認。咁先可以知道慢係平台審核,定銀行/錢包/區塊鏈本身處理時間。
比較不同香港現金網平台資料的提款體驗時,應按相同帳戶狀態、金額及渠道記錄,避免單次最快值被誤解為一般到帳速度。完整資金問題可由入數出數指南分流,真正的實測記錄要求亦可參考本站實測方法。
同一品牌亦可能因首次提款、金額大小、支付方式同是否需要補件而出現不同時間,所以唔應該用單一一筆交易代表所有提款。真正有用的紀錄係同一套欄位持續保存,之後先可以比較每次申請的審核時間、批准後到帳時間同異常原因。
如果客服突然要求你改用陌生網址、私人收款帳戶或交出驗證碼,應先停止提供資料並查閱現金網安全核對;正式的提款問題紀錄應只透過已確認的客服渠道提交。
申請、批准、發款、到帳:每一段要有甚麼紀錄?
提款介面圖可以核對收款資料,但判斷整個流程成功與否,要跟實際狀態和時間點。以下係讀者可自行保存的核對欄位,並非本站聲稱已完成的交易測試。
| 階段 | 應保留的資料 | 目前能夠確認的事 |
|---|---|---|
| 提交申請 | 申請編號、金額、渠道、提交時間 | 已送出申請,不等於平台批准 |
| 平台審核 | 審核狀態、補件要求、客服案件編號 | 仍在平台處理階段 |
| 批准 | 批准狀態與對應時間 | 審批完成,但未必已發款 |
| 已發款 | 付款參考編號或 USDT TxID(如有) | 可進一步追查支付渠道或鏈上狀態 |
| 已到帳 | 銀行/錢包入帳紀錄、時間與金額 | 可核對實際收款,不等於只靠平台文字提示 |
公開或發送證據前,遮蔽姓名、完整帳號、手機號碼、地址、資金密碼和驗證碼。提供交易編號予正式客服時亦應避免把不必要的個人資料傳畀陌生第三方。
現金網提款常見問題
提款前最重要先睇咩?
先睇可提款餘額、流水、KYC、最低提款額同收款資料,確定帳戶已經符合提交資格。
第一次提款點解通常較慢?
首次提款可能需要額外身份或支付資料核對,亦可能要求補件。實際處理時間視乎品牌、文件和案件狀態,不能單憑一次等待時間推斷平台的正常審核時長。
批准提款之後仲要等?
要。批准同已發款並唔一定係同一狀態;應先查付款參考編號或 TxID,再按銀行、FPS、電子錢包、USDT 的實際收款紀錄確認。
提款審核中可唔可以再提交第二筆?
應先睇平台規則同第一筆狀態。重複提交可能令紀錄更難分辨;如果第一筆已進入審核,先按該案件跟進會較清楚。
已批准但銀行未收到係咪等於提款失敗?
唔一定。平台批准後仍有銀行/支付渠道處理時間,應該先去出數時間按方式核對。